AIバブル崩壊の懸念により株価が下落する一方、安全資産である債券が買われ、金利上昇は落ち着いてきました。
しかし、建築費の上昇や、金融機関同士の預金争奪競争の激化により、不動産投資ローンの審査が厳しい状況に変わりはありません。
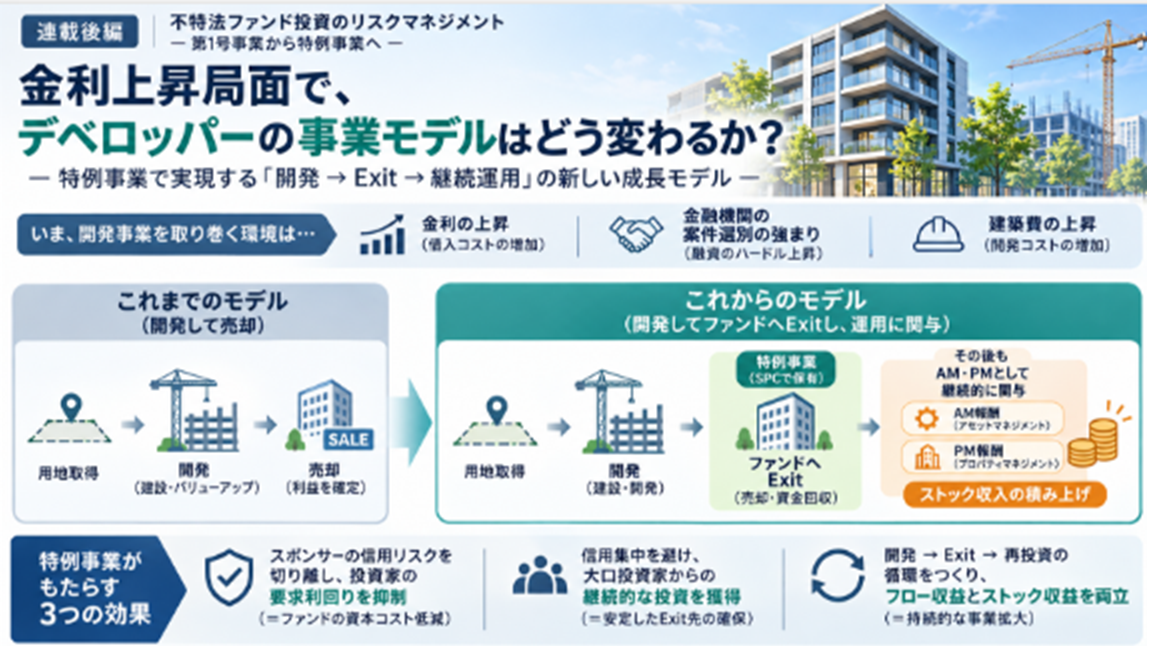
このような状況下で、不動産デベロッパーにとって、「用地を取得し、融資で開発し、竣工後に売却して利益を確定する」
という従来型のモデルだけで安定的に事業を拡大するのは、難しくなりつつあります。
そこで重要になるのが、開発した不動産を「売って終わり」にせず、ファンドへExitした後もAM・PMとして運営に関与し、フィー収入を積み上げていくアセットマネジメント(AM)モデルです。
この問題意識から、(公財)不動産流通推進センター発行
『不動産コンサルティングプラス』2026年11月号に、連載後編を寄稿しました。
【不特法ファンド投資のリスクマネジメント―第1号事業から特例事業へ―〔後編〕倒産隔離は何を変えるのか ―特例事業が資本コストと投資家基盤に与える影響―】
■第1号事業の「信用集中」という壁
第1号事業(特に匿名組合型)では、投資家は対象不動産の運用リスクに加え、不特事業者そのものの信用リスクも負います。
そのため、同じ事業者が複数のファンドを組成していくと、大口投資家ほど「この事業者にはすでに信用リスクを取り過ぎている」と判断し、追加投資を控える可能性があります。
■特例事業で、投資判断の軸を変える
そこで選択肢となるのが、対象不動産をSPCに保有させる特例事業です。
デベロッパー本体の信用リスクを対象不動産から切り離すことで、投資判断の軸を、会社の信用力から「対象不動産のキャッシュフロー、処分価値、借入条件、運営体制」へと移すことができます。
■追加コストと得られるメリット
もちろん、SPCの設立・維持、会計・税務、第3号・第4号事業者への委託など、追加コストは発生します。
一方で、倒産隔離によって投資家の要求利回りが下がれば、ファンドの資本コストが抑えられ、ファンドが開発物件のExit先として成り立ちやすくなります。
なお、自社開発物件を自社が関与するファンドへ売却する以上、売買価格の妥当性など利益相反への手当ても、投資家の信頼を得るうえで欠かせません。
■特例事業による好循環
さらに、信用集中を避けたい大口投資家からも継続的に資金を呼び込めれば、
開発 → ファンドへExitして資金回収 → 次の開発へ再投資 + Exit後もAM・PMとしてストック収入を積み上げる
という循環をつくることができます。
特例事業の意義は、単なる「投資家保護」にとどまりません。こうした事業モデルを支えるインフラとして捉えることができます。
※特例事業でデベロッパーがAMとして業務執行に関与する場合は、第3号事業の許可取得(または許可業者との役割分担)が前提となります。スキーム設計の段階から、お気軽にご相談ください。
■寄稿論文では、特例事業を更に深堀り
今回の論文では、倒産隔離が投資家の要求利回り、資本コスト、投資家基盤に与える影響を整理し、特例事業をデベロッパーのExit戦略・ファンド戦略の観点から考察しています。
「開発して売却する」モデルから、「開発してファンドへExitし、その後も運用に関与する」モデルへの展開を検討されている方は、ぜひご覧ください😊
▼『不動産コンサルティングプラス』2026年11月号
https://www.taisei-shuppan.co.jp/show/detail.html?code=8471